A comparação entre CMV real vs teórico é a única conta que mostra quanto você perdeu sem vender. O teórico é o que as fichas técnicas dizem que deveria ter saído do estoque; o real é o que o inventário diz que saiu de verdade. A diferença entre os dois é dinheiro que virou desperdício, porção generosa, quebra — ou simples erro de cadastro. Separar essas causas é o trabalho que este artigo ensina.
A diferença de R$ 1.300 que ninguém procura
Quase toda operação que fecha o mês chega ao CMV real. Soma o estoque inicial, soma as notas, subtrai o estoque final, divide pelo faturamento e olha o percentual. Se ele subiu, a reação padrão é apertar o fornecedor ou mexer no preço de venda.
O problema é que esse número sozinho não diz nada sobre a causa. Ele informa que o custo foi 35%, não por que foi 35%. E a pergunta que paga a conta não é "qual é o meu CMV", é "onde ele está diferente do que deveria ser".
Aviso necessário: todos os números deste artigo vêm de um exemplo construído para o texto, não de uma operação real. Eles existem para você ver a mecânica fechando. Rode o método com os seus.
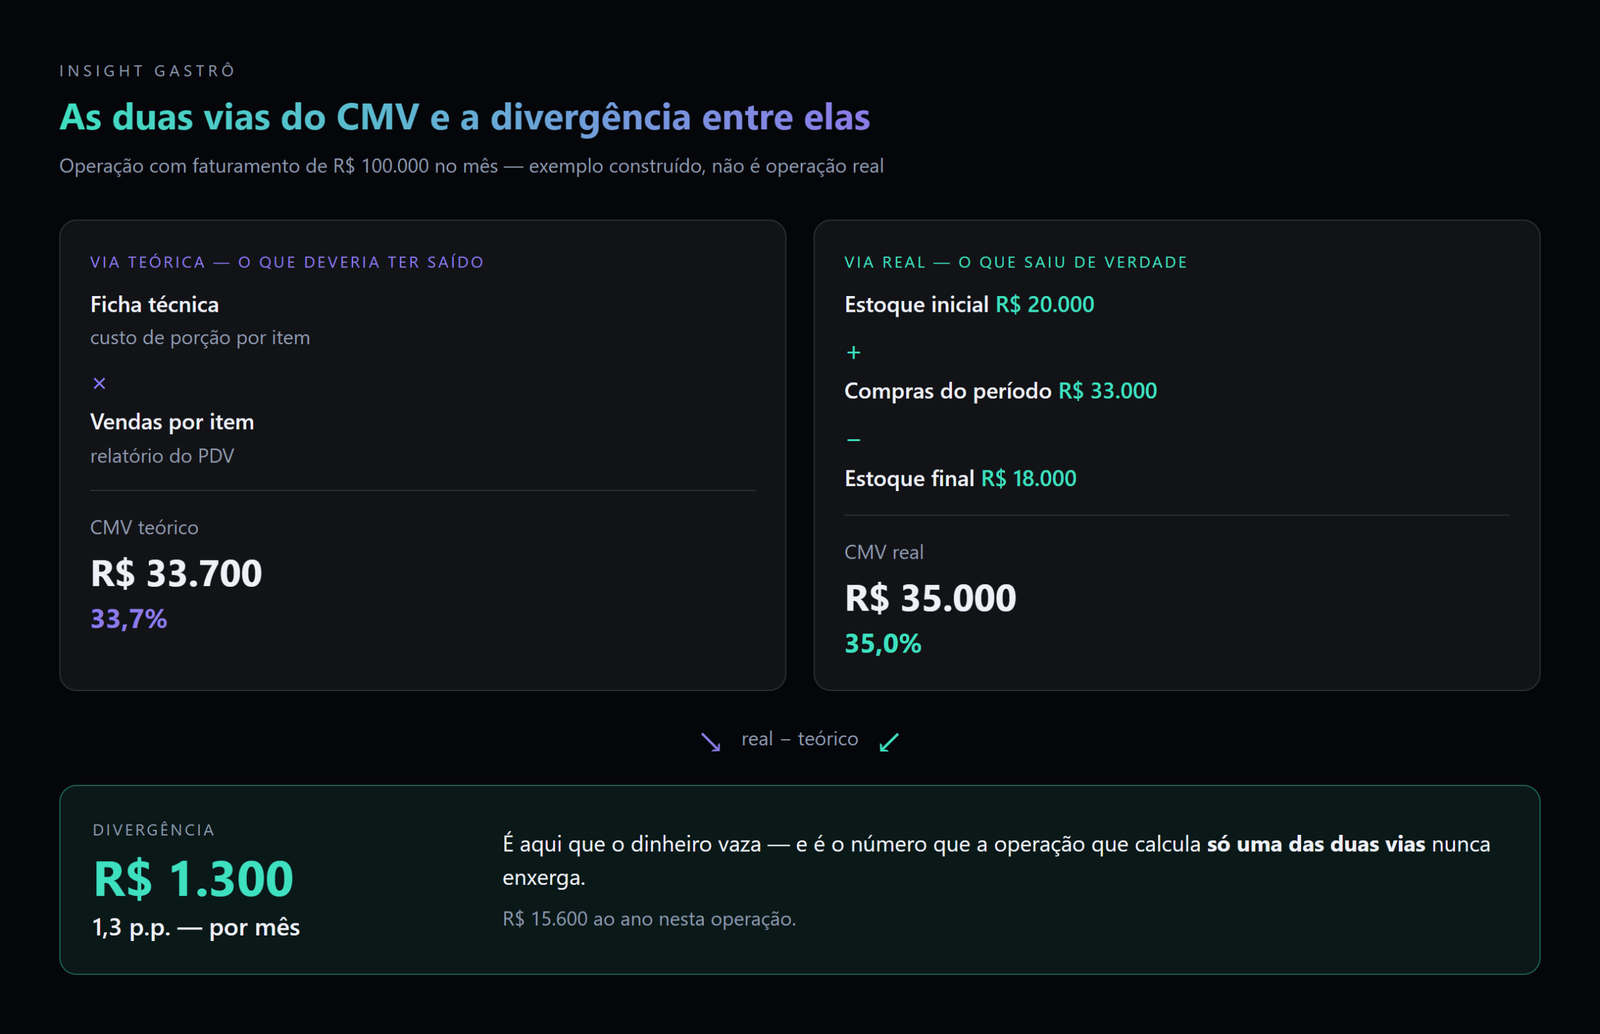
Imagine uma operação pequena que faturou R$ 100.000 no mês. O estoque inicial era de R$ 20.000, as compras somaram R$ 33.000 e o estoque final ficou em R$ 18.000. O CMV real, portanto, foi de R$ 35.000 — 35% do faturamento.
Agora a outra via. Somando o custo de porção de cada ficha técnica multiplicado pela quantidade vendida de cada item no relatório do PDV, o custo esperado era de R$ 33.700 — 33,7%.
A diferença é R$ 1.300 em um mês. Quinze mil e seiscentos reais por ano numa operação que fatura cem mil por mês. É pouco em percentual e é muito em caixa, e o mais importante: é um número que a maioria das operações nunca calcula, porque calcula só uma das duas vias.
CMV real vs teórico: dois jeitos de medir o mesmo custo
Antes de qualquer prompt, as duas fórmulas. Elas são simples, e isso é um ponto a favor — o que é difícil neste trabalho não é a matemática.
Como calcular o CMV real
CMV real (R$) = estoque inicial + compras do período − estoque final
CMV real (%)  = CMV real ÷ faturamento do período × 100
Essa é a fórmula consolidada no setor, e aparece tanto na cartilha de CMV da Abrasel quanto no material do Sebrae sobre cálculo de preços.
O que ela exige de você: inventário físico contado no mesmo dia em que o faturamento fecha, no início e no fim do período, mais o somatório das notas de compra. O inventário é o gargalo de todo o método — e é a parte que nenhuma IA faz no seu lugar.
Como calcular o CMV teórico
CMV teórico (R$) = Σ (custo da porção da ficha × quantidade vendida do item)
CMV teórico (%)  = CMV teórico ÷ faturamento do período × 100
Aqui a exigência é outra: ficha técnica por item, com fator de correção e fator de cocção aplicados, preços de insumo atualizados e o relatório de vendas por item do PDV. Sem ficha, o CMV teórico não existe — e sem ele você fica com um número solto, impossível de interpretar.
Leia também: Como fazer ficha técnica com IA em minutos (com o prompt que eu uso)
Qual é a diferença entre CMV real e teórico?
O real mede o que saiu do estoque. O teórico mede o que as vendas justificariam ter saído. Na prática a diferença é quase sempre positiva — sai mais do que a venda explica. Essa sobra é o objeto da investigação.
Qual é o CMV ideal para restaurante? A Abrasel diz que a pergunta é uma armadilha
Não existe um CMV ideal único para restaurante. A cartilha de CMV da Abrasel chama de "armadilha" a busca por um número universal e trabalha com faixas de referência por categoria: 25% a 40% para pratos de cozinha, 30% a 35% para chope e cervejas, 10% a 20% para destilados.
Antes de diagnosticar, vale saber em qual faixa o seu número cai. E aqui há uma correção importante a fazer no que circula pela internet.
A entidade é direta na página 10 da cartilha: "Buscar o ‘CMV ideal’ é uma armadilha quando se procura um número único e universal. Na prática, o CMV saudável depende do tipo de produto, do modelo de operação e do posicionamento do negócio. Por isso, a gestão eficiente trabalha com faixas de referência, não com valores absolutos."
As faixas que a entidade publica, por categoria:
| Categoria | Faixa de referência de CMV |
|---|---|
| Pratos (cozinha) | 25% a 40% |
| Bebidas não alcoólicas | 10% a 30% |
| Vinhos | 30% a 50% |
| Chope e cervejas | 30% a 35% |
| Destilados | 10% a 20% |
Fonte: cartilha Custo de Mercadoria Vendida (CMV) para bares e restaurantes, Abrasel, p. 10. O Sebrae trabalha com faixa geral um pouco mais estreita, de 30% a 40% da receita.
A cartilha da Abrasel traz ainda uma régua que vale mais que o CMV isolado: CMV somado à mão de obra não deve passar de 65% da receita bruta. Acima disso, nas palavras dela, "o negócio entra em zona de risco". É uma leitura melhor porque pega o caso comum da operação com CMV de 30% e folha de 40%.
Metas mais granulares por formato de negócio circulam em material de mercado — bar e distribuidora em 25–30%, pizzaria 25–32%, hamburgueria e à la carte 30–35%, self-service por quilo 35–40%, espetinho e food truck 28–35%. Use como ordem de grandeza, não como sentença.
Esqueça os "2 pontos percentuais saudáveis"
Circula muito a ideia de que uma divergência de até 2 pontos percentuais entre real e teórico é normal e acima disso é problema. Não existe fonte institucional para esse limiar — e material de mercado que se dedica ao tema afirma o contrário, que "não há um limite universal de dois ou quatro pontos percentuais que identifique a causa".
O limiar útil é o seu, construído com três ou quatro meses de histórico. O que importa não é o tamanho da divergência, é se ela está concentrada em poucos itens ou espalhada por todos. Concentrada, tem causa nomeável. Espalhada, geralmente é erro de instrumento — e é disso que trata a próxima seção.
A diferença não é toda desperdício: perda real vs. erro de instrumento
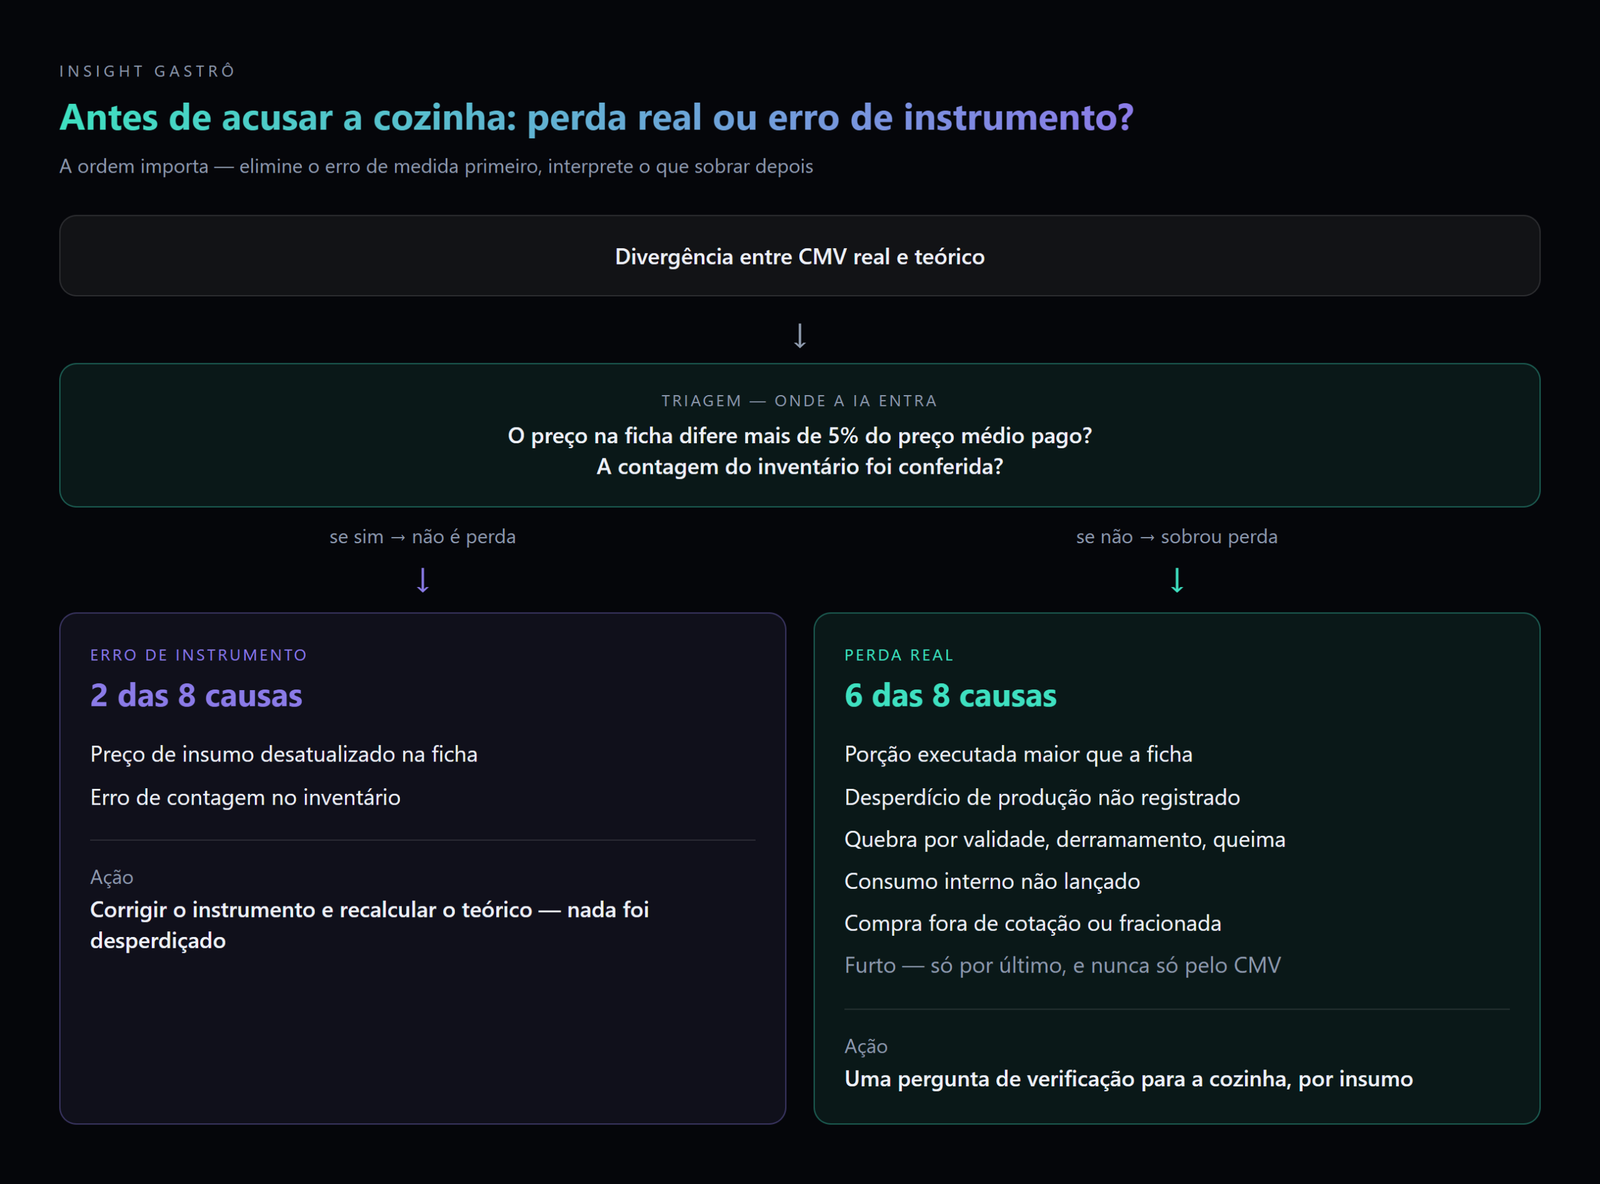
Duas das oito causas mais frequentes de divergência entre CMV real e teórico não são perda nenhuma — são erro no instrumento de medida: preço de insumo desatualizado na ficha e erro de contagem no inventário. Essa separação é o ponto que quase nenhum conteúdo sobre CMV faz, e é o que distingue uma investigação útil de uma caça a fantasmas.
Se o preço da muçarela na ficha está congelado em R$ 32/kg e você pagou R$ 38/kg no mês, o CMV teórico sai artificialmente baixo e a diferença aparece sem que um grama tenha sido desperdiçado. Mesma coisa se o inventário foi contado com pressa, ou se uma caixa ficou fora da contagem.
| Causa da divergência | Natureza | O que fazer |
|---|---|---|
| Porção executada maior que a ficha | Perda real | Pesar a porção no serviço e retreinar |
| Desperdício e perda de produção não registrados | Perda real | Registrar quebra com motivo |
| Quebra por validade, derramamento, queima | Perda real | FIFO e controle de validade |
| Consumo interno não lançado | Perda real | Lançar refeição de equipe como saída |
| Furto e desvio | Perda real | Investigar com outra evidência, nunca só pelo CMV |
| Compra fora de cotação / fracionada | Perda real (de compra) | Revisar cotação e embalagem |
| Preço de insumo desatualizado na ficha | Erro de instrumento | Atualizar preço e recalcular o teórico |
| Erro de contagem no inventário | Erro de instrumento | Recontar os itens de maior valor |
Causas mapeadas a partir de Bequali e Sisfood.
A ordem de investigação importa: primeiro você elimina os erros de instrumento, depois interpreta o que sobrou. Quem inverte essa ordem sai acusando a cozinha de desperdício por causa de um preço que ninguém atualizou desde março.
Vale o contexto de escala: restaurantes respondem por 15% do desperdício de alimentos no Brasil, cerca de 6 mil toneladas, e 91% dos brasileiros declaram preocupação com desperdício em restaurantes. Perda real existe e é grande. Só não é toda a sua divergência.
Se este bloco despertou o interesse em gestão de custos de forma estruturada, vale encarar um material de referência sobre controle de custos em food service antes de montar o seu padrão de inventário — é o tipo de leitura que economiza meses de tentativa e erro.
Calcular CMV com ChatGPT: o que a IA faz aqui, e o que ela não encosta
A frase que organiza tudo o que vem a seguir: a IA não calcula o CMV, ela explica a diferença.
O cálculo é determinístico — duas subtrações, duas divisões. Isso é planilha, e planilha nunca erra uma soma. Mandar um modelo de linguagem somar valores de fechamento é trocar uma ferramenta exata por uma aproximada, de graça.
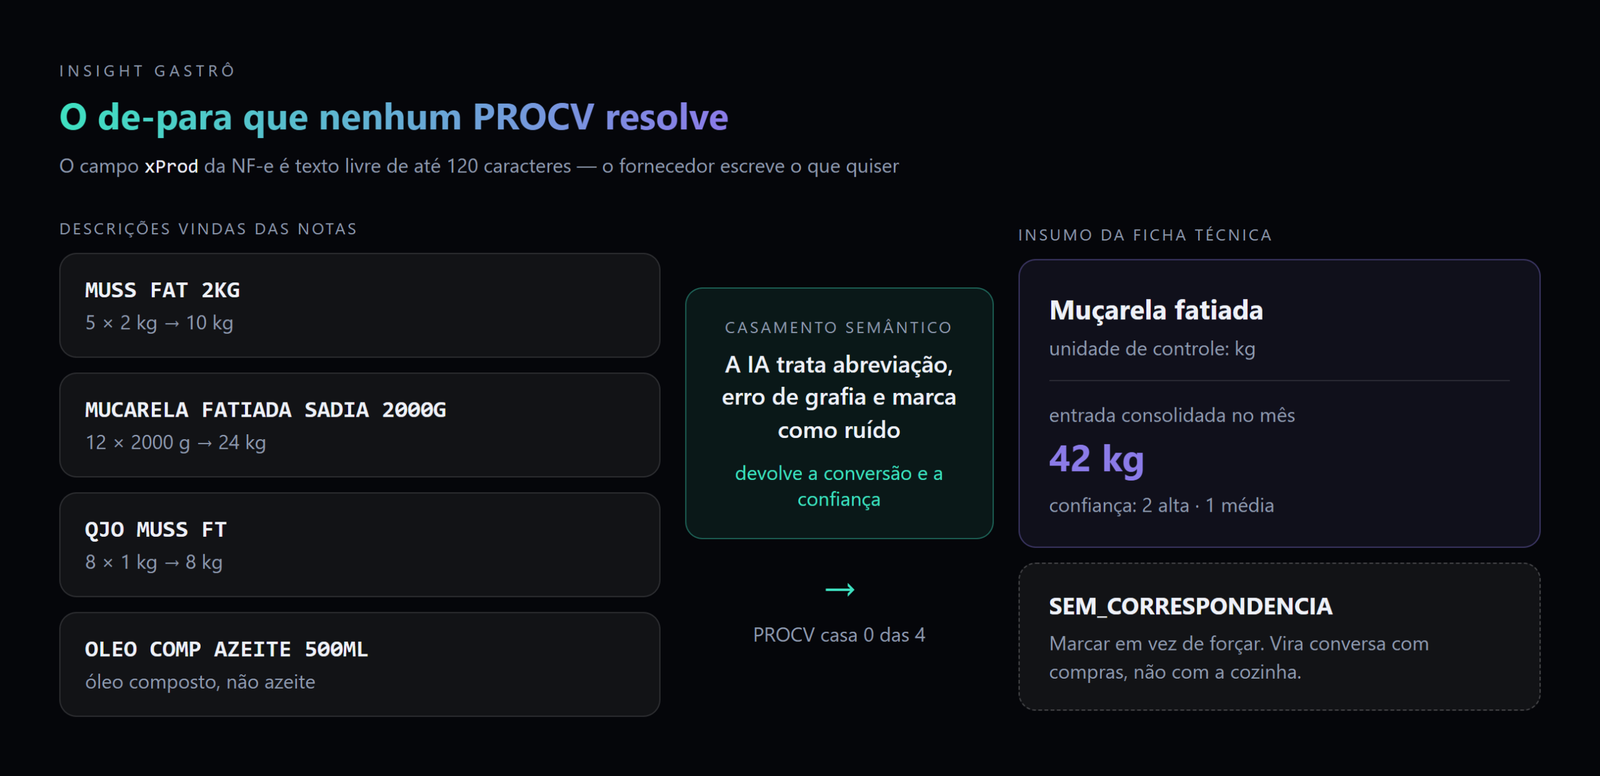
O trabalho difícil da reconciliação não é matemático, é de linguagem. A nota fiscal eletrônica traz a descrição do produto num campo de texto livre de até 120 caracteres, o xProd (Portal da NF-e, detalhado também por Qive). O fornecedor escreve ali o que quiser.
Resultado prático: MUSS FAT 2KG, MUCARELA FATIADA SADIA 2000G e QJO MUSS FT são o mesmo insumo que a sua ficha chama de "muçarela fatiada". Nenhum PROCV casa esses três. Casamento semântico de texto sujo é precisamente o que um modelo de linguagem faz melhor que regra fixa — e é por isso que ele entra neste método.
A fronteira que este artigo confirma
O site já publicou essa linha e ela continua valendo: a IA pode preparar o dado que entra no CMV, mas não pode produzir o número que sai dele.
Leia também: Função AI Google Sheets na cozinha: onde ela ajuda e onde falha
Este método é a demonstração daquela fronteira, não a exceção dela. Em concreto, a IA não entra:
- no número final — CMV real, teórico e diferença saem de fórmula na planilha;
- na contagem do inventário — o dado de origem é físico, e sem inventário honesto a reconciliação inteira é lixo bem formatado;
- na acusação — divergência não prova furto, e tratar hipótese como conclusão é problema trabalhista e de relação com a equipe;
- no de-para sem conferência — o casamento é probabilístico, então o prompt tem que devolver coluna de confiança e você revisa as linhas baixas;
- no preço do insumo — modelo nenhum sabe quanto você pagou. Preço vem da nota, sempre.
Os quatro arquivos que você precisa antes de abrir a IA
| Arquivo | De onde vem | Se faltar |
|---|---|---|
| Fichas técnicas com custo de porção | Seu caderno, planilha ou IA | Sem CMV teórico. Comece pelos 20 itens mais vendidos |
| Vendas por item do período | Relatório do PDV | Sem CMV teórico. Extrato de maquininha não serve — ele não separa item |
| Notas de compra do período | XML das NF-e ou planilha de entradas | Sem CMV real. Dá para reconstruir pelas notas em papel, com paciência |
| Inventário inicial e final | Contagem física | Sem CMV real. Não tem substituto |
Dos quatro, três são exportáveis em minutos. O inventário é o único que exige gente contando prateleira, e é o que determina se o mês é analisável ou não.
Se você ainda não tem ficha técnica para os itens principais, esse é o pré-requisito a resolver primeiro — e é exatamente o que o artigo da ficha técnica entrega, incluindo o prompt.
Passo 1 — O de-para: casar a nota fiscal com o nome da ficha
Este é o primeiro prompt, e ele resolve o problema que trava a planilha de todo mundo. Objetivo: transformar a lista de descrições que vêm das notas numa lista de insumos com o nome que a sua ficha usa.
Você é analista de custos de uma operação de alimentação fora do lar.

TAREFA
Associe cada descrição de produto vinda de notas fiscais ao insumo
correspondente da minha lista de fichas técnicas. Uma descrição pode
corresponder a apenas um insumo.

INSUMOS DAS MINHAS FICHAS (nome oficial | unidade de controle)
[COLE AQUI SUA LISTA DE INSUMOS, UM POR LINHA]

DESCRIÇÕES VINDAS DAS NOTAS (descrição | unidade | quantidade | valor total)
[COLE AQUI AS LINHAS DAS NOTAS DO PERÍODO]

REGRAS
1. Não invente insumo que não esteja na minha lista. Se nenhum servir,
   marque como SEM_CORRESPONDENCIA.
2. Converta a quantidade para a unidade de controle do insumo da ficha
   (kg, L ou unidade). Mostre a conta da conversão.
3. Não calcule preço médio, CMV nem nenhum total. Apenas associe e converta.
4. Trate abreviação, erro de grafia e nome de marca como ruído:
   "MUSS", "MUCARELA" e "QJO MUSS" podem ser muçarela.
5. Marca não diferencia insumo, salvo se minha lista separar por marca.

FORMATO DE SAÍDA
Tabela com estas colunas, nesta ordem:
descrição_da_nota | insumo_da_ficha | qtd_convertida | unidade |
conta_da_conversão | confiança (alta/média/baixa) | justificativa (até 15 palavras)

Ordene a tabela por confiança crescente, para que as linhas duvidosas
apareçam primeiro.
Por que o prompt é assim
A regra 3 é a mais importante do bloco. Ela proíbe o modelo de calcular qualquer coisa — é o que mantém a fronteira entre triagem e número de fechamento. Sem ela, a IA tende a "ajudar" devolvendo totais que você não pediu e que não pode usar.
A coluna de confiança existe para dirigir a sua revisão. Você não vai conferir 200 linhas; vai conferir as de confiança baixa e as de maior valor em reais. A ordenação crescente coloca o trabalho na sua frente em vez de enterrá-lo no fim da tabela.
A conta da conversão visível é o que permite pegar o erro mais caro desse passo: um fardo de 12×500 g lido como 12 kg em vez de 6 kg. Com a conta à vista, o erro salta; só com o resultado, passa.
A saída, no padrão do exemplo construído, fica assim:
| descrição_da_nota | insumo_da_ficha | qtd_convertida | unidade | conta | confiança |
|---|---|---|---|---|---|
| MUCARELA FATIADA SADIA 2000G | Muçarela fatiada | 24 | kg | 12 × 2000 g | alta |
| MUSS FAT 2KG | Muçarela fatiada | 10 | kg | 5 × 2 kg | alta |
| QJO MUSS FT | Muçarela fatiada | 8 | kg | 8 × 1 kg | média |
| OLEO COMP AZEITE 500ML | SEM_CORRESPONDENCIA | — | — | — | baixa |
A última linha é o tipo de acerto que justifica o método: óleo composto não é azeite, e a ficha pede azeite. Marcar em vez de forçar o casamento é o comportamento correto — e essa linha vira uma conversa com o setor de compras, não com a cozinha.
Passo 2 — CMV real vs teórico: os dois se calculam na planilha, não na IA
Com o de-para conferido, o cálculo é mecânico. Monte três colunas por insumo:
- Consumo teórico em R$ — soma, item a item do menu, do custo daquele insumo na ficha multiplicado pelas unidades vendidas.
- Consumo real em R$ — estoque inicial do insumo + compras convertidas − estoque final.
- Divergência — real menos teórico, em R$ e em %.
No exemplo construído, o fechamento de CMV real vs teórico fica assim:
| Via de cálculo | Valor | % do faturamento |
|---|---|---|
| CMV real | R$ 35.000 | 35,0% |
| CMV teórico | R$ 33.700 | 33,7% |
| Divergência | R$ 1.300 | 1,3 p.p. |
Nenhum desses seis números deve sair de um chat. Fórmula de planilha é auditável, repetível e exata; saída de modelo de linguagem não é nenhuma das três coisas. Esta é a linha que o site não cruza.
Passo 3 — O prompt da reconciliação item a item
Agora a parte que o percentual do mês esconde: a divergência por insumo. Este é o prompt central do artigo.
Você é analista de custos de uma operação de alimentação fora do lar.
Sua função é diagnosticar divergências de consumo, não calcular totais.

TAREFA
Analise a tabela de divergência por insumo abaixo e produza um roteiro
de investigação priorizado.

DADOS (insumo | consumo teórico R$ | consumo real R$ | divergência R$ |
divergência % | preço na ficha | preço médio pago no período)
[COLE AQUI SUA TABELA]

CONTEXTO DA OPERAÇÃO
[DESCREVA EM 3 LINHAS: tipo de operação, nº de pratos no menu,
quem conta o inventário e com que frequência]

REGRAS
1. Não recalcule nenhum valor da tabela. Use os números como estão.
2. Para cada insumo, classifique a causa provável como
   PERDA_REAL ou ERRO_DE_INSTRUMENTO.
3. Se o preço na ficha diferir mais de 5% do preço médio pago,
   classifique obrigatoriamente como ERRO_DE_INSTRUMENTO e explique.
4. Nunca atribua a divergência a furto ou a pessoa específica.
   Furto só pode aparecer como uma hipótese entre outras, por último,
   e apenas se as demais não explicarem o valor.
5. Para cada insumo, escreva UMA pergunta de verificação que eu possa
   fazer à cozinha amanhã e que confirme ou descarte a hipótese.

FORMATO DE SAÍDA
A) Tabela ordenada por divergência em R$ decrescente:
   insumo | divergência R$ | classificação | hipótese principal |
   hipótese alternativa | pergunta de verificação
B) Abaixo da tabela: quais insumos concentram 80% da divergência total.
C) Por último: o que investigar primeiro, em 3 itens, e por quê.
Por que o prompt é assim
A regra 3 é a que impede o diagnóstico errado. Ela força o modelo a olhar o preço antes de olhar a cozinha — se a ficha está defasada, aquilo não é vazamento e não deveria entrar na mesma pilha. É a separação da seção anterior transformada em instrução executável.
A regra 4 é de segurança, não de técnica. Modelo de linguagem solto chuta furto com facilidade, porque é a explicação mais disponível nos textos com que ele foi treinado. Numa operação real isso é combustível de injustiça. A instrução empurra o furto para o fim da fila de hipóteses, onde ele pertence.
A regra 5 é o que transforma análise em ação. A pergunta de verificação é o item mais valioso da saída inteira: a IA não aponta culpado, ela escreve o roteiro da sua investigação. "A ficha do prato X pede 180 g de muçarela — alguém pesa essa porção, ou a montagem é a olho?" é uma pergunta que resolve o caso em um dia.
A saída, com os números do exemplo construído:
| Insumo | Divergência | Classificação | Hipótese principal | Pergunta de verificação |
|---|---|---|---|---|
| Muçarela fatiada | +R$ 500 | PERDA_REAL | Porção aplicada acima da ficha | A montagem é pesada ou é a olho? |
| Peito de frango | +R$ 240 | PERDA_REAL | Fator de correção da limpeza acima do previsto | Quanto sobra de aparas por caixa limpa? |
| Azeite | +R$ 220 | ERRO_DE_INSTRUMENTO | Preço na ficha 24% abaixo do pago | Quando o preço do azeite foi atualizado? |
| Creme de leite fresco | +R$ 150 | PERDA_REAL | Quebra por validade | Quantas caixas foram descartadas no mês? |
| Batata | +R$ 100 | PERDA_REAL | Perda de produção não registrada | O descarte da fritura é anotado? |
| Demais 40 itens | +R$ 90 | — | Ruído de contagem | — |
Cinco insumos concentram R$ 1.210 dos R$ 1.300 — 93% da divergência. E um deles, o azeite, não é perda nenhuma: é um preço de ficha que ninguém atualizou. Quem não faz a separação vai à cozinha cobrar desperdício de azeite que nunca houve.
Passo 4 — A conferência que você não pode terceirizar
Cinco checagens, antes de agir em cima de qualquer saída:
- Linhas de confiança baixa do de-para, uma por uma. É onde a IA erra.
- Os três insumos de maior valor em reais, independentemente da confiança. Erro grande vem de item caro.
- As conversões de unidade dos itens vendidos em fardo, caixa ou dúzia.
- Todo preço de ficha que o modelo classificou como defasado — confirme na nota, não no chat.
- A soma das divergências individuais contra a divergência total da planilha. Se não fechar, falta insumo no de-para.
Dura entre dez e quinze minutos no primeiro mês e menos nos seguintes. É o que separa este método de um relatório bonito e errado.
Passo 5 — De diagnóstico a rotina mensal
Da segunda vez em diante, o trabalho encolhe. O de-para do mês anterior vira a sua tabela de referência: você só processa as descrições novas, que são poucas, porque o quadro de fornecedores é estável.
Três coisas tornam a rotina sustentável. Primeira: manter um dicionário de de-para salvo, crescendo a cada mês. Segunda: fazer o inventário sempre no mesmo dia e com a mesma pessoa conferindo, porque comparação exige método constante. Terceira: registrar quebra com motivo no momento em que ela acontece — sem esse registro, quebra legítima aparece como vazamento inexplicado.
Essas três práticas são processo, não cálculo, e merecem texto próprio. O inventário em especial: contagem malfeita contamina tudo o que vem depois, e nenhum prompt conserta dado de origem ruim.
O que fazer com os cinco itens que mais vazam
Diagnóstico sem decisão é planilha de enfeite. Para cada classificação, uma ação diferente:
| Classificação | Ação no mês seguinte |
|---|---|
| Porção acima da ficha | Balança na praça, porcionamento padronizado e conferência por amostra |
| Fator de correção fora do previsto | Repesar o rendimento real e corrigir a ficha — o problema pode ser a ficha |
| Quebra por validade | Revisar frequência de compra e giro, não só FIFO |
| Perda de produção | Criar registro de descarte com motivo, antes de cobrar redução |
| Preço de ficha defasado | Atualizar e recalcular o teórico do mês fechado |
Note que duas dessas cinco ações mudam a ficha, não a cozinha. Isso não é derrota: ficha defasada produz preço de venda errado, e preço errado custa mais caro que desperdício.
E a régua final não é o CMV sozinho. Se CMV mais mão de obra estiver passando de 65% da receita bruta, como alerta a Abrasel, o problema é de modelo de negócio e não se resolve apertando porção.
Por onde começar
Não tente reconciliar o mês inteiro na primeira vez. Escolha um insumo de alto valor — proteína, queijo, azeite, chocolate — e um mês fechado. Rode os dois prompts só para ele. Uma rodada só já diz se o seu problema é porção, quebra ou cadastro — e se o seu inventário é confiável.
Depois amplie para os dez insumos que respondem pela maior parte da compra. Esses dez costumam carregar a divergência inteira, e o resto é ruído que não paga o esforço de apurar.
O método vale para qualquer modelo de chat de propósito geral, porque não depende de recurso exclusivo de nenhum — é instrução explícita, e instrução explícita sobrevive a troca de versão. Se a sua saída vier diferente do descrito aqui, confira primeiro se todas as regras do bloco foram colocadas, especialmente as que proíbem o modelo de calcular.
Quem quiser acompanhar os próximos métodos de gestão de custos com IA — inventário, escandallo e engenharia de cardápio são a sequência natural deste — pode entrar na lista prioritária do site.